(源流:金融贰叁事) 事件:中国太保露馅9M25功绩,合适预期。9M25公司归母净利润457亿/yoy+19.3%;NBV 153.5亿元 /yoy+31.2%(可比口径),NBVM 17.0%/yoy+1.1pct(计较值);COR 97.6%/yoy-1.0pct;非年化净/总投资收益率 2.6%/5.2%,yoy-0.3pct/+0.5pct;净资产2,842亿元 /较岁首-2.5%。 净利润延续改善趋势,净资产受债券贬值影响负担。9M25公司归母净利润457亿元 /yoy+19.3%,
(源流:金融贰叁事)
事件:中国太保露馅9M25功绩,合适预期。9M25公司归母净利润457亿/yoy+19.3%;NBV 153.5亿元 /yoy+31.2%(可比口径),NBVM 17.0%/yoy+1.1pct(计较值);COR 97.6%/yoy-1.0pct;非年化净/总投资收益率 2.6%/5.2%,yoy-0.3pct/+0.5pct;净资产2,842亿元 /较岁首-2.5%。
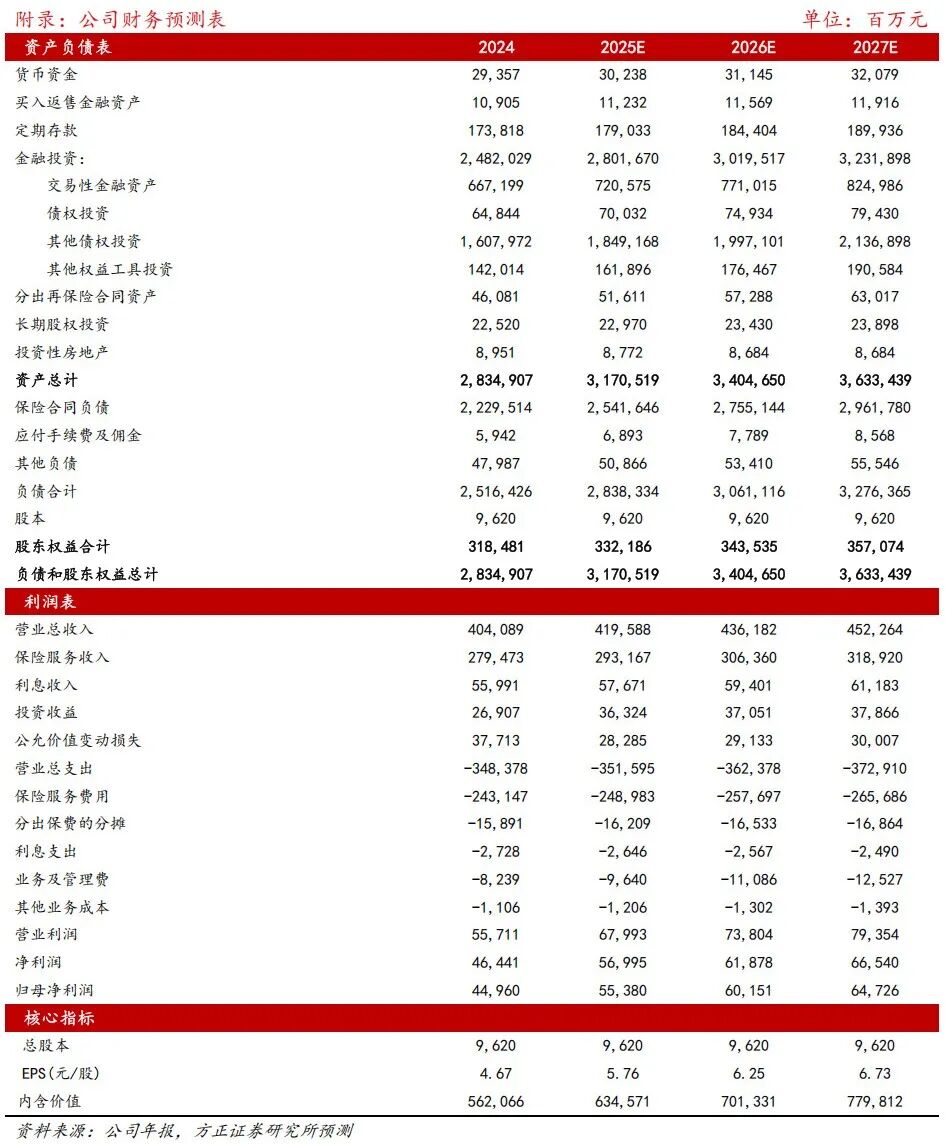
净利润延续改善趋势,净资产受债券贬值影响负担。9M25公司归母净利润457亿元 /yoy+19.3%,其中3Q25单季净利润178亿元/yoy+35.2%,利润增长主要收获于成本市集飞腾和保障办行状绩增长影响;同期公司3Q25税前利润yoy+85.7%,所得税对利润影响较大。9M25末公司净资产2,842亿元/较岁首-2.5%,主要由于债券贬值负担(9M25 OCI债券公允价值变动-526亿元,1H25 +53.9亿元),保障条约金融变动额未能王人备对消影响。
家具结构优化,银保增长显耀。9M25公司NBV yoy+31.2%(可比口径),增速环比回落预测因上年高基数影响(1H25 yoy+32.3%),据测算9M25 NBVM 17%/yoy+1.1pct,同比基本抓平预测主因NBVM较低的趸交占比进步,对冲预定利率下长入报行合一的正面孝顺。代理东说念主渠说念新单保费在上年高基数下yoy-1.9%,但新保期缴等分成险占比升至58.6%,家具结构抓续优化、分成险转型迅猛;银保渠说念新单/期交保费yoy+52.4%/+43.6%,延续快速增长,预测在网点推广下26年有望保抓较快增速。
非车险结构调治负担保费增速,COR同比改善。9M25公司财险保费收入yoy+0.1%,其中车险/非车险保费鸿沟远离为804.6亿元/797.5亿元,远离yoy+2.9%/-2.6%,非车险负增预测受公司主动优化业务结构等负担;COR 97.6% /yoy-1.0pct,同比改善预测主因3Q25大灾风险改善。
总投资高基数下同比改善。9M25末公司保障资金投资鸿沟超2.97万亿元/较岁首+8.8%;非年化净/总投资收益率2.6%/5.2%,同比-0.3pct/+0.5pct,净投资收益率因利率下行、总投资收益率进步因权柄市集飞腾等孝顺。截止9M25末,公司FVOCI权柄鸿沟较岁首+18.5%,快于投资资产增速,预测是低利率期间中增配高股息资产孝顺,后续鸿沟有望无间进步。
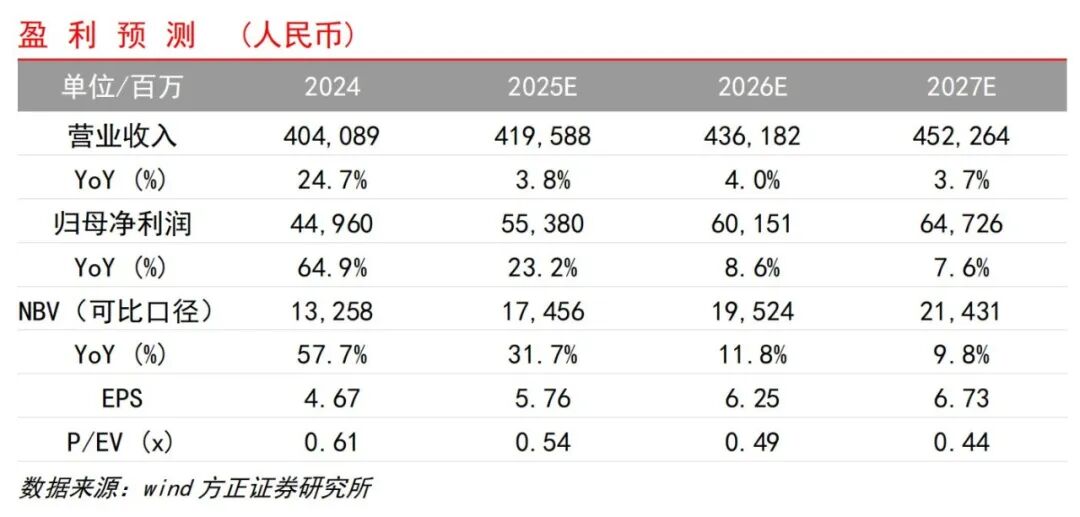
投资冷落:看护公司热烈保举评级。公司代理东说念主队伍量稳质升、银保增速迅猛,鞭策NBV端庄增长;财险COR改善、保费增速有望触底回升,鞭策承保利润端庄增长;投资端举座成就平衡,预测投资收益将保抓端庄增长。预测25-27年公司归母净利润554、602、647亿元,增速为+23.2%、+8.6%、+7.6%;NBV远离为175、195、214亿元,增速为+31.7%、+11.8%、+9.8%,刻下股价对应25-27E的P/EV倍数为0.54/0.49/0.44倍。
风险领导:权柄市集波动、分成险销售不足预期、大灾风险加重。
清廉金融团队
 ]article_adlist-->
许旖珊
清廉证券盘问所
长处助理、金融首席分析师
许旖珊:清华大学金融硕士、中央财经大学本科。曾任上海申银万国证券盘问所非银首席、总监。2024年证券时报·新资产杂志最好分析师入围、2022年新资产最好分析师第五名、2022年水晶球最好分析师第五名。
林宇轩:袒护保障。英国利兹大学经济学硕士,曾任职于上海申银万国证券盘问所,5年新华保障董办西席。2022年新资产第五名团队中枢成员、2022年水晶球第五名团队中枢成员。
贾舒雅:袒护保障、银行。上海财经大学保障硕士、上海对外经贸大学本科,3年保障盘问西席,曾任职于保障资管风险科罚岗;对保障家具、渠说念有潜入认识。
张轩铭:袒护金融科技、券商、多元金融。中国东说念主民大学经济学硕士、南开大学本科。
杨皓然:袒护银行。上海财经大学金融硕士、科罚学本科开yun体育网。
 海量资讯、精确解读,尽在新浪财经APP
